Suomalaisille vaatebrändeille · 25,5 % alv sisältyy DDP-hintaan · 150 kappaleesta alkaenEnglish

Vaatevalmistaja suomalaisille brändeille

Vaatevalmistajana suomalaisille brändeille valmistamme laadukkaita neulosvaatteita: tullitta Everything But Arms -järjestelyn ansiosta, Suomen 25,5 %:n maahantuonnin arvonlisävero samassa kokonaishinnassa, merkinnät suomeksi ja ruotsiksi, ja sama vaatetehdas, jota ruotsalaisille, tanskalaisille ja norjalaisille brändeille tarkoitetut sivumme kuvaavat.

Collective Studio leikkaa ja ompelee neulosvaatteita suomalaisille brändeille omassa tehtaassaan Narayanganjissa, Bangladeshissa: vähimmäistilaus on 150 kappaletta mallia ja väriä kohden, tuotanto kestää 40–50 päivää mallikappaleen hyväksymisestä ja rahti tulee sen päälle. Tavarat saapuvat DDP-ehdoin Helsingin kautta tullitta Everything But Arms -järjestelyn ansiosta, Suomen 25,5 %:n maahantuonnin arvonlisävero valmiiksi tarjoukseen laskettuna. Kuituselosteet ovat suomeksi ja ruotsiksi, ja luomutilauksissa GOTS-sertifikaatti RSC 9687 tukee GPSR-asiakirjoja.

Tai kirjoittakaa suoraan tehtaalle: WhatsApp +880 1980 055026 · hello@collectivestudioltd.com · Homaira vastaa yhden arkipäivän kuluessa.

Tuotteet
T-paidat, pikeepaidat, hupparit, collegepaidat, collegehousut, shortsit, urheiluvaatteet, oleiluvaatteet, alusvaatteet, lastenvaatteet
Vähimmäistilaus
150 kpl mallia ja väriä kohden
Tulli
0 % Everything But Arms -järjestelyn ansiosta, haetaan Suomen tulli-ilmoituksella alkuperäilmoituksemme perusteella; tarkistettu 21. syyskuuta 2026
Suomen maahantuonnin arvonlisävero
25,5 %, yleinen verokanta 1. syyskuuta 2024 alkaen (Verohallinto), tullausarvosta lisättynä mahdollisella tullilla ja jatkokuljetuksella; tarkistettu uudelleen 14. lokakuuta 2026
Taiteltuja vaatteita lähetyslaatikon vieressä valmiina vientiin Suomeen.

Olemme vaatevalmistaja suomalaisille brändeille, ja nimenomaan vaatetehdas eikä agentti: oma leikkaamo ja ompelimo Narayanganjissa, Bangladeshissa, sen perustaneen perheen johtamana, ja brändikonttori Amsterdamissa. T-paitojen, pikeepaitojen, huppareiden, collegepaitojen, collegehousujen, shortsien, urheiluvaatteiden ja oleiluvaatteiden vähimmäistilaus on 150 kappaletta mallia ja väriä kohden. Ruotsalaisille, tanskalaisille ja norjalaisille brändeille tarkoitetut sivumme kattavat naapurimarkkinat; Suomi saa saman tehtaan ja samat kankaat sekä oman arvonlisäverokantansa ja oman merkintäsääntönsä.

Lukuina: tulli on nolla, koska Bangladeshissa valmistetut vaatteet tulevat EU:hun Everything But Arms -järjestelyn ansiosta, ja arvonlisävero on 25,5 %, Suomen yleinen verokanta 1. syyskuuta 2024 alkaen. Se kannetaan maahantuonnissa tullausarvosta, johon lisätään mahdollinen tulli sekä kuljetus- ja vakuutuskulut ensimmäiseen määräpaikkaan Suomessa; Verohallinto mainitsee vaatteet ja jalkineet esimerkkeinä tämän verokannan tuotteista. Koska toimitamme DDP-ehdoin, summa on hyväksymässänne hinnassa eikä myöhemmin tuleva maksu, ja arvonlisäverovelvollinen maahantuoja vähentää sen tavallisesti kausittaisella veroilmoituksellaan. Sopikaa kirjanpitäjänne kanssa, miten haluatte maahantuonnin arvonlisäveron hoidettavan, ja kertokaa se meille ennen kuin tulli-ilmoitus jätetään.

Verokanta on tämän sivuston markkinoista toiseksi korkein Unkarin 27 %:n jälkeen. Tulliin se ei vaikuta lainkaan, kassavirtaan sitäkin enemmän: 3 000 USD:n tilauksessa arvonlisäverorivi on 765 USD, vähennyskelpoinen mutta todellinen. Sama 25,5 % on myös Suomessa valmistetun vaatteen hinnassa kassalla, joten se ei vaikuta vertailuun meidän ja kotimaisen ompelimon välillä; sen täytyy vain olla mukana suunnitelmassa, ja kokonaiskustannuslaskuri laskee sen valmiiksi.

Merkinnät: Suomessa on kaksi virallista kieltä, suomi ja ruotsi, ja komission ohjeen mukaan merkintä käännetään kaikille niille virallisille kansallisille kielille, joilla tuote asetetaan saataville, joten Suomeen menevät kuituselosteet ovat suomeksi ja ruotsiksi. Ompelemme kaksikielisen merkinnän teidän taittonne mukaan, ja ruotsinkielinen teksti kattaa samalla Tukholmaan suunnatun malliston. Maahantuojana suomalainen yrityksenne on myös yleisen tuoteturvallisuusasetuksen tarkoittama EU:hun sijoittautunut toimija, joten sen nimi ja osoitteet merkitään tuotteeseen tai pakkaukseen.

Useimmat Suomeen tulevat merirahdit puretaan Helsingin Vuosaaren satamassa; vaihtoehtona on HaminaKotka, ja lentorahti tulee Helsinki-Vantaalle. Chattogramista lähtevät kontit vaihtavat yleensä laivaa Pohjanmeren tai Saksan keskussatamassa matkalla Itämerelle, joten oman satamanne kuljetusaika on tarjouksessa ilmoitettava luku eikä valmiiksi painettu. Omalla puolellamme aikataulu on kiinteä: noin 10 päivää mallikappaleeseen, sitten 40–50 päivää tuotantoa hyväksyntänne jälkeen ja lopuksi merimatka; lanseerauspäivälaskuri laskee aikataulun taaksepäin myyntiintulopäivästänne.

Jokainen malli voidaan valmistaa luomupuuvillasta GOTS-sertifioidussa tuotantolaitoksessamme (RSC 9687). Denimiä, takkeja ja kudottuja paitoja emme ompele itse; yhteistyökumppanimme ostotoimisto hankkii ne erillisellä tilauksella. Jos vaatevalmistaja-hakunne tuottaa jatkuvasti agentteja, kolme pyyntöä erottaa ne tehtaista: katuosoite, BKMEA-jäsenyys ja suora videopuhelu tuotantotilasta kesken työvuoron. Meidän osoitteemme on Plot-A-132, Road No. 02, BSCIC Industrial Area, Panchabati, Narayanganj 1420.

Bangladesh (oma tehtaamme)KiinaVietnamTurkkiPortugali
Tulli Suomeen0 % Everything But Arms -järjestelyn ansiosta (yksinkertainen muunnos); etuus jatkuu kolme vuotta LDC-statuksesta poistumisen jälkeen (tarkistettu 21. syyskuuta 2026); Suomen 25,5 %:n arvonlisävero maksetaan siltiEi etuutta: EU:n normaali tulli kyseiselle nimikkeelle ja sen päälle Suomen arvonlisäveroEU:n ja Vietnamin sopimuksen mukaiset tullit, vain jos sopimuksen kankaan alkuperää koskevat säännöt täyttyvätTulliliitto: vapaassa liikkeessä olevat tavarat ylittävät rajan tullittaValmistettu EU:ssa: ei tullausta eikä maahantuonnin arvonlisäveroa rajalla
Merireitti SuomeenSuezin kautta, yleensä uudelleenlaivattuna Pohjanmeren keskussatamassa Helsingin Vuosaareen tai HaminaKotkaan; ilmoitamme kuljetusajan teidän satamaanneSamoin Suezin kautta, vastaavalla osuudella ItämerelleSuezin kautta, pitkälti kuten KiinastaMaanteitse tai lähimerenkulkuna Euroopan halki; päiviä, ei viikkojaMaanteitse EU:n halki päivissä
Vahvuus suomalaisessa mallistossaPuuvillaneulosten perusmallit 150 kappaleesta alkaen, luomupuuvilla GOTS-sertifioidussa tuotantolaitoksessamme, kaksikielinen merkintä valmiiksi ommeltunaLaaja valikoima kankaita, tarvikkeita ja teknisiä rakenteitaSuuret kudottujen tuotteiden, päällysvaatteiden ja urheiluvaatteiden tilauskokonaisuudetNopea toimitus, denim ja neulos keskihintaanMade in EU -merkintä pienissä erissä, korkeimmalla kappalehinnalla
Valitkaa se, josHaluatte suomeksi ja ruotsiksi merkittyjä neulosvaatteita 150 kappaleesta alkaen, tullitta, ja GPSR-asiakirjat koottuina jo ompelun aikanaMallinne vaatii materiaaleja, joita neulostehdas ei pysty hankkimaanTeette suuria kudottujen tai teknisten tuotteiden tilauksiaTarvitsette varastoa viikoissa ja voitte maksaa kappaleelta enemmänValmistus Euroopassa on pääasia ja hinta tulee vasta toisena
Suomalaiselle ostajalle, joka vertailee alkuperämaita, omin sanoin: tämä ei ole hinnasto, eivätkä muut sarakkeet ole tarjouksia. Tullitilanteet muuttuvat, joten pyytäkää valtuutettua tulliasiamiestä vahvistamaan kunkin maan voimassa oleva tulli ennen kuin sitoudutte.

Pohjoismainen tehtaamme, nyt myös Suomelle

Sama tuotanto, samat kankaat ja samat asiakirjat kuin ruotsalaisille, tanskalaisille ja norjalaisille brändeille tarkoitetuilla sivuillamme kuvataan, ja lisäksi Suomen oma arvonlisävero ja kaksikielinen merkintä.

25,5 %:n arvonlisävero laskettuna hintaan

Suomen yleistä verokantaa 1. syyskuuta 2024 alkaen sovelletaan maahantuonnissa tullausarvoon, tulliin ja jatkokuljetukseen; sisällytämme sen DDP-hintaan, ja te vähennätte sen veroilmoituksellanne.

Merkinnät suomeksi ja ruotsiksi

Kaksikieliset kuituselosteet vakiona, ommeltuina teidän taittonne mukaan; ruotsinkielinen teksti kattaa jo Tukholmaan suunnatun malliston.

150 kappaletta, yksi kaksikielinen merkintäerä

Yksi malli yhdessä värissä on 150 kappaleella kokonainen suomalainen tilaus; luomupuuvilla GOTS-sertifioidussa tuotantolaitoksessamme (RSC 9687) on saatavilla samalla vähimmäismäärällä.

Tullit, arvonlisävero ja alkuperä Suomen tuonnissa

Arvonlisäverokanta tarkistettu uudelleen 14. lokakuuta 2026 Verohallinnon sivuilta ja komission verokantataulukosta; alkuperäsäännöt tarkistettu 21. syyskuuta 2026. Lähteet alla.

Suomeen tuodun erän kokonaiskustannuksen ratkaisee kaksi riviä, ja niistä vain toinen on suomalainen. Tulli päätetään Brysselissä: tehtaallamme leikatut ja ommellut neulosvaatteet ovat bangladeshilaista alkuperää yksinkertaisen muunnoksen säännön (single transformation) mukaan ja tulevat EU:hun 0 %:n tullilla Everything But Arms -järjestelyn ansiosta; asetus (EU) 2026/1395 säilyttää etuuden kolme vuotta sen jälkeen, kun Bangladesh poistuu vähiten kehittyneiden maiden (LDC) ryhmästä. Arvonlisävero päätetään Helsingissä: Verohallinto ilmoittaa yleiseksi verokannaksi 25,5 % 1. syyskuuta 2024 alkaen ja mainitsee vaatteet ja jalkineet tämän verokannan tuotteina, ja komission verokantataulukossa Suomen kanta oli edelleen 25,5 %, kun luimme sen 14. lokakuuta 2026.

Esimerkkinä 500 t-paitaa 6,00 USD:n tullausarvolla (rahti ja vakuutus EU:n rajalle asti mukana): tavaroiden arvo on 3 000 USD, tullirivi on nolla ja arvonlisäverorivi 765 USD, ennen kuin jatkokuljetus Suomeen lisätään veron perusteeseen. Summa sisältyy DDP-hintaamme. Ilmoitetaanko vero sen jälkeen omalla veroilmoituksellanne Verohallinnolle vai kantaako Tulli sen tullauksessa, riippuu siitä, kenen nimi on tulli-ilmoituksessa; tätä käsitellään alla olevissa kysymyksissä.

Tulli-ilmoitukseen merkitty maahantuoja tarvitsee myös EORI-numeron. Komission yhteenveto kansallisista EORI-menettelyistä nimeää Suomessa numeron myöntäjäksi Tullin lupakeskuksen; hakemukset tehdään Tullin verkkoasioinnissa ja käsitellään yleensä yhden työpäivän kuluessa, joten ensimmäistä kertaa maahantuova yritys ehtii hoitaa asian samalla viikolla, kun mallikappale hyväksytään. Pyytäkää tulliasiamiestänne vahvistamaan jokaisen mallin tullinimike ennen kuin hinnoittelette malliston; kokonaiskustannuslaskuri hoitaa laskutoimitukset.

Vaatimukset ja merkinnät Suomen markkinoilla

Tukesin ohjeet ja Suomen jäteasetus luettu 14. lokakuuta 2026; EU-säädökset tarkistettu 21. syyskuuta 2026. Lähteet alla.

Kieli on se kohta suomalaisessa tuotemerkinnässä, joka useimmiten menee väärin. Turvallisuus- ja kemikaalivirasto Tukes toteaa, että kuluttajille myytävien tekstiilien pakolliset tiedot on annettava sekä suomeksi että ruotsiksi, joten asetuksen (EU) N:o 1007/2011 edellyttämä kuitukoostumus, eli kuitujen yleisnimet ja prosenttiosuudet laskevassa järjestyksessä kestävässä merkinnässä, on kahdesti jokaisessa Suomeen valmistamassamme vaatteessa. Tämä vastaa komission Your Europe -ohjetta, jonka mukaan merkintä käännetään jokaiselle viralliselle kielelle niissä maissa, joissa tuotetta myydään. Ompelemme kaksikielisen merkinnän teidän taittonne mukaan; alkuperämaan merkitseminen on asetuksen mukaan vapaaehtoista, mutta jos se painetaan, siinä lukee Bangladesh.

Yleisen tuoteturvallisuusasetuksen (EU) 2023/988 mukaan, jota on sovellettu 13. joulukuuta 2024 alkaen, meiltä maahantuova suomalainen yritys on EU:hun sijoittautunut talouden toimija: sen nimi sekä posti- ja sähköinen osoite merkitään vaatteeseen tai pakkaukseen, ja se säilyttää riskianalyysin ja teknisen dokumentaation kymmenen vuoden ajan. Luomutilauksessa GOTS-sertifikaatti RSC 9687 kattaa näissä asiakirjoissa kuitua, kemikaaleja ja jäljitettävyyttä koskevan näytön. Neulosvaatteiden kaksi riskiä, jotka dokumentoimme, ovat atsovärit, joita REACH-asetuksen liitteen XVII kohta 43 rajoittaa, kun lueteltuja amiineja on ihokosketukseen tulevissa tekstiileissä yli 30 mg/kg, sekä lastenvaatteiden nyörit ja kiristysnauhat standardin EN 14682 mukaan; GPSR-opas käy asiakirjat läpi.

Käyttöiän lopussa Suomi teettää jo osan työstä kunnilla: valtioneuvoston asetuksen jätteistä (978/2021) 55 § velvoitti ne järjestämään tekstiilijätteen alueellisen vastaanoton 1. tammikuuta 2023 mennessä. Vaatteiden tuottajavastuu on seuraava askel. Uudistettu jätepuitedirektiivi tuli voimaan 16. lokakuuta 2025 ja antaa jokaiselle jäsenvaltiolle 30 kuukautta aikaa perustaa tuottajavastuujärjestelmä, jossa tekstiilien ja jalkineiden tuottajat maksavat maksun jokaisesta markkinoille saattamastaan tuotteesta, joten suomalaisen brändin kannattaa varautua kansalliseen järjestelmään rekisteröitymisineen ja tuotekohtaisine maksuineen huhtikuuhun 2028 mennessä; kunkin mallin kuitukoostumus on lähettämässämme tuote-erittelyssä. Vaatteiden digitaalinen tuotepassi tulee myöhemmin ekosuunnitteluasetuksen (ESPR) sääntöjen kautta, jotka komissio aikoo hyväksyä vuoden 2027 lopulla.

Rahti, Incoterms, aikavyöhykkeet ja Amsterdamin toimisto

Tarjouksemme on DDP (delivered duty paid) eli toimitettuna tullattuna ilmoittamaanne suomalaiseen osoitteeseen: meri- tai lentorahti, tullaus Helsingissä tai HaminaKotkassa, 25,5 %:n maahantuonnin arvonlisävero ja toimitus perille asti, ja kauppalasku, pakkausluettelo ja alkuperäilmoitus ovat sähköpostissanne ennen kuin tavarat lähtevät Chattogramista. Itämerelle menevät kontit vaihtavat tavallisesti laivaa Pohjanmeren keskussatamassa, minkä vuoksi oman satamanne kuljetusaika tulee tarjouksen mukana eikä taulukosta; lentorahti Helsinki-Vantaalle kestää päiviä.

Bangladesh noudattaa ympäri vuoden aikaa UTC+6, joka on talvella neljä ja kesällä kolme tuntia Helsingin aikaa edellä. Tehdas toimii sunnuntaista torstaihin klo 09.00–18.00, joten sen työpäivä päättyy Suomen aikaa talvella klo 14.00 ja kesällä klo 15.00, ja Amsterdamin toimistomme, tunnin teitä jäljessä, vastaa mallikappaleita ja asiakirjoja koskeviin kysymyksiin loppuiltapäivän ajan englanniksi.

LDC-statuksesta poistuminen: tarkistettu tilanne

Statuksesta poistumisen tilanne luettu YK:n LDC-portaalista 14. lokakuuta 2026; EU:n etuussääntö tarkistettu 21. syyskuuta 2026. Lähteet alla.

Ainoa päivämäärä, joka voisi muuttaa suomalaisen tilauksen tullia, on 24. marraskuuta 2026, jolloin Bangladeshin on määrä poistua YK:n vähiten kehittyneiden maiden (LDC) luettelosta. Bangladesh pyysi lisäaikaa helmikuussa 2026; kehityspoliittinen komitea (CDP) piti jatkoa aiheellisena edellyttäen, että kotimaiset uudistukset edistyvät merkittävästi, ja 21. heinäkuuta ECOSOC suositteli, että yleiskokous päättää asiasta ennen 24. marraskuuta. YK:n LDC-portaalissa ei edelleenkään ollut yleiskokouksen päätöstä, kun luimme sen 14. lokakuuta 2026, joten lehdistön mainitsema vuosi 2029 on yhä pyyntö eikä päätös.

Suomalaiselle mallistolle aikaikkuna on pitkä: asetus (EU) 2026/1395 säilyttää Everything But Arms -järjestelyn kolme vuotta statuksesta poistumisen jälkeen, osuipa päivämäärä mihin tahansa, joten tullittomuus kattaa suomalaiset sesongit ainakin marraskuun 2029 loppupuolelle asti, eikä 25,5 %:n arvonlisävero muutu kummassakaan tapauksessa. Se, mitä tämän jälkeen tapahtuu, riippuu siitä, täyttääkö Bangladesh GSP+-järjestelyn ehdot, eikä siihen voi vielä kukaan vastata; LDC-oppaamme esittelee eri skenaariot, ja jokaisessa suomalaisessa tarjouksessa kerrotaan tilanne sinä päivänä, jona tarjous laaditaan.

Tehtaan sisällä, ja ketkä sitä johtavat

Toinen perustajamme Homaira Jashim esittelee tehdastamme Narayanganjissa, Bangladeshissa: linjan, jolla tilauksenne leikataan ja ommellaan ennen kuin se lähtee DDP-ehdoin Suomeen.
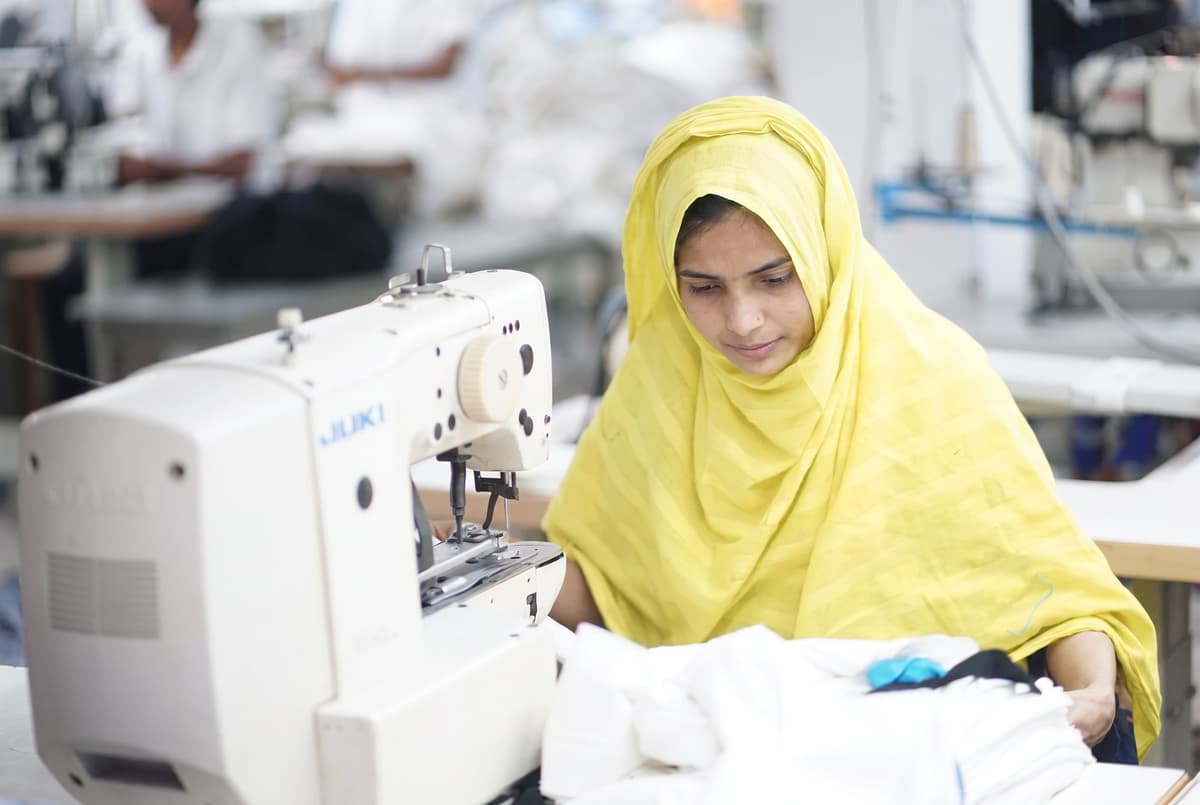
Kaksi ompelijaa peitetikkilinjalla Narayanganjissa. Tilauksenne leikataan ja ommellaan täällä, omassa tehtaassamme, eikä sitä välitetä toiselle yksikölle.

Asiakkaidemme kokemuksia

Wonderful people to work with — very professional and knowledgeable, also accommodating to the needs of their customers.
Ian Steiner Friendly Line Ltd, Iso-Britannia LinkedIn ↗
I have had a very good experience with this company. They are very friendly, professional, and provide fast service. They speak fluent English, which makes communication very easy. The quality of their manufacturing is excellent. I have no doubt in recommending this company to anyone looking for a reliable manufacturing partner in Bangladesh.
Burney Vaz Dias Alankomaat LinkedIn ↗
Collective Studios under the direction of Mr Jamish and his daughter Homaira represent the future of RTW production in Bangladesh. A thorough approach to detail governed by a genuine standard of quality. Masters of and partners in the process!
Donald Dolce Yhdysvallat LinkedIn ↗
Best supplier! On time, reliable and perfect craft.
Carina Persson Creative Director, IINA Clothing, Ruotsi LinkedIn ↗
Lue kaikki arvostelut Googlessa ↗

Vaatteiden valmistus suomalaisille brändeille – tiedot lyhyesti

Tuotteet
T-paidat, pikeepaidat, hupparit, collegepaidat, collegehousut, shortsit, urheiluvaatteet, oleiluvaatteet, alusvaatteet, lastenvaatteet
Vähimmäistilaus
150 kpl mallia ja väriä kohden
Tulli
0 % Everything But Arms -järjestelyn ansiosta, haetaan Suomen tulli-ilmoituksella alkuperäilmoituksemme perusteella; tarkistettu 21. syyskuuta 2026
Suomen maahantuonnin arvonlisävero
25,5 %, yleinen verokanta 1. syyskuuta 2024 alkaen (Verohallinto), tullausarvosta lisättynä mahdollisella tullilla ja jatkokuljetuksella; tarkistettu uudelleen 14. lokakuuta 2026
Laskuesimerkki
500 t-paitaa, tullausarvo 6 USD: 0 USD tullia + 765 USD arvonlisäveroa (25,5 %)
Merkinnät
Suomi ja ruotsi (Tukes: pakolliset tiedot molemmilla kielillä); kuitukoostumus asetuksen 1007/2011 mukaan
Kuljetus
DDP mihin tahansa suomalaiseen osoitteeseen: meriteitse Helsingin Vuosaareen tai HaminaKotkaan, lentoteitse Helsinki-Vantaalle
Toimitusaika
Noin 10 päivää mallikappaleeseen, 40–50 päivää tuotantoa hyväksynnän jälkeen, sitten rahti

Usein kysyttyä vaatteiden valmistuksesta Suomen markkinoille

Pitääkö Bangladeshista tuoduista vaatteista maksaa tullia Suomessa?

Ei: Narayanganjin tehtaallamme leikatut ja ommellut neulosvaatteet tulevat Suomeen 0 %:n tullilla Everything But Arms -järjestelyn ansiosta, koska Suomi soveltaa EU:n yhteistä tullitariffia ja leikkaaminen ja ompelu Bangladeshissa täyttävät yksinkertaisen muunnoksen alkuperäsäännön. Etuus ei ole automaattinen, vaan sitä on haettava Suomen tuonti-ilmoituksella, ja vahvistamme tilauksenne alkuperäasiakirjat. Nollatulli ei tarkoita nollaveroa: Suomen 25,5 %:n maahantuonnin arvonlisävero koskee kaikkia alkuperämaita, ja pyytäkää tulliasiamiestänne vahvistamaan kunkin mallin tullinimike. Pidemmällä aikavälillä Bangladeshin on määrä poistua LDC-ryhmästä 24. marraskuuta 2026; jatkoaikaa on pyydetty, eikä YK:n yleiskokouksen päätöstä ollut julkaistu, kun tämä sivu viimeksi tarkistettiin 21. syyskuuta 2026. Asetus (EU) 2026/1395 säilyttää etuuden kolme vuotta sen jälkeen, mikä päivämäärä sitten toteutuukin, joten suomalainen tilaus pysyy tullittomana ainakin vuoden 2029 loppuun. LDC-oppaamme kertoo, mitä sen jälkeen voi seurata.

Paljonko on maahantuonnin arvonlisävero vaatteista Suomessa?

Vaatteiden maahantuonnin arvonlisävero on Suomessa 25,5 %, joka on ollut yleinen verokanta 1. syyskuuta 2024 alkaen, ja Verohallinto (Vero) mainitsee vaatteet ja jalkineet tässä verokannassa arvonlisäverokantoja koskevalla sivullaan. Maahantuonnissa vero kannetaan tullausarvosta, johon lisätään mahdollinen tulli sekä kuljetus- ja vakuutuskulut ensimmäiseen määräpaikkaan Suomessa, joten myös jatkokuljetus Pohjanmeren uudelleenlaivaussatamasta Helsinkiin lasketaan mukaan. Kun tulli on nolla, 3 000 USD:n tullausarvoisesta lähetyksestä tulee 765 USD arvonlisäveroa ennen näitä jatkokuluja. Se, kuka veron tilittää, määräytyy tuonti-ilmoituksessa olevan nimen mukaan. Jos yrityksenne on ilmoituksessa maahantuoja ja merkitty Suomen arvonlisäverorekisteriin, ilmoitatte maahantuonnin arvonlisäveron omalla veroilmoituksellanne Verohallinnolle; jos maahantuoja ei ole rekisterissä, Tulli kantaa veron tullauksen yhteydessä. Sopikaa menettelystä kirjanpitäjänne kanssa ja kertokaa siitä meille ennen kuin jätämme Suomen tulli-ilmoituksen.

Pitääkö vaatteiden merkintöjen olla Suomessa suomeksi ja ruotsiksi?

Kyllä: Turvallisuus- ja kemikaalivirasto Tukes toteaa tekstiilejä koskevalla sivullaan, että Suomessa kuluttajille myytävien tekstiilien pakolliset tiedot on annettava sekä suomeksi että ruotsiksi, joten jokaisessa Suomen markkinoille valmistamassamme vaatteessa on vakiona kaksikielinen merkintä. Merkinnän sisältö tulee asetuksesta (EU) N:o 1007/2011: jokainen kuitu yleisnimellään, ei kauppanimellä tai lyhenteellä, ja prosenttiosuudet painon mukaan laskevassa järjestyksessä. Tukes myös valvoo. EU:n valvontahankkeessa, josta se raportoi 29. kesäkuuta 2026, 37 %:lla 132 tuotteesta kuitumerkintä ei vastannut materiaaleja; Suomesta ostetuista 12 tuotteesta yhdessä oli ilmoittamaton kuitu, ja muut suomalaiset puutteet koskivat termejä tai kieltä, kuten puuttuvaa suomen- tai ruotsinkielistä tekstiä. Ottakaa koostumus hyväksymästänne kangaserittelystä älkääkä kirjoittako sitä muistinvaraisesti.

Voiko suomalainen vaatemerkki tilata vain 150 kappaletta?

Kyllä: pieni minimitilaus on meillä 150 kappaletta mallia ja väriä kohden, joten yksi huppari mustana on kokonainen suomalainen tilaus, ja sama huppari mustana ja harmaana on kaksi 150 kappaleen erää. Suomalaisessa lanseerauksessa tämä koko toimii, koska yksi kaksikielinen suomi–ruotsi-merkintä ja yksi tuoteturvallisuusasiakirja kattavat koko erän, ja molemmat siirtyvät uusintatilauksiin; jokainen lähetys tullataan silti erikseen. Pitäkää värien määrä pienenä: jokainen lisäväri on oma värjäyseränsä ja hinnoitellaan sellaisena, joten yksi suuri erä yhdessä värissä on parempi kuin kolme pientä. Suunnitelkaa myös kassavirta. Riippuen siitä, kuka on tulli-ilmoituksessa maahantuoja, Suomen 25,5 %:n maahantuonnin arvonlisävero on joko DDP-hinnassamme tai omalla arvonlisäveroilmoituksellanne, ja pienessä ensimmäisessä erässä se on todellinen summa, joten kysykää kirjanpitäjältänne, kumpi tapa sopii teille. Laskekaa mallit ja värit MOQ-laskurillamme.

Mitä yritys tarvitsee tuodakseen vaatteita Suomeen?

Aloittakaa siitä, kenen nimi tulee Suomen tuonti-ilmoitukseen, koska se ratkaisee loput. Jos se on yrityksenne, Tulli edellyttää ilmoitukseen EORI-numeroanne, joka on FI ja sen perässä Y-tunnuksenne, ja hylkää ilmoitukset, joista se puuttuu; myös jokainen ilmoitukseen merkitty edustaja tarvitsee oman numeron. Sama nimi ratkaisee myös arvonlisäveron käsittelyn: jos yrityksenne on maahantuoja ja arvonlisäverorekisterissä, maahantuonnin arvonlisävero ilmoitetaan veroilmoituksellanne Verohallinnolle; muussa tapauksessa Tulli kantaa sen tullauksessa. DDP-tarjouksemme kattaa rahdin, tullauksen Helsingin Vuosaaressa tai HaminaKotkassa ja toimituksen suomalaiseen osoitteeseenne, ja sovimme arvonlisäveron käsittelystä kanssanne ennen tulli-ilmoituksen jättämistä. Yksi suomalainen erityispiirre kannattaa ottaa esiin ajoissa: Ahvenanmaan ja Manner-Suomen välillä on veroraja, joten sen ylittävät tavarat tarvitsevat oman ilmoituksensa. Jos varastonne on siellä, kertokaa siitä meille.

Kuka on GPSR:n mukainen vastuuhenkilö, kun suomalainen brändi tuo vaatteita maahan?

Meiltä vaatteita maahantuova suomalainen yritys on tuo vastuuhenkilö: 13. joulukuuta 2024 alkaen yleinen tuoteturvallisuusasetus (EU) 2023/988 on edellyttänyt kuluttajille myytäville vaatteille EU:hun sijoittautunutta vastuullista talouden toimijaa, ja suomalaisessa tuonnissa tämä toimija olette te. Rooliin kuuluu asiakirjakokonaisuus, ei pelkkä nimi. Siihen tarvitaan riskianalyysi, kymmenen vuotta säilytettävä tekninen dokumentaatio sekä valmistajan nimi, postiosoite ja sähköinen osoite tuotteessa tai sen pakkauksessa. Luomutilauksessa GOTS-sertifiointimme (RSC 9687) tukee asiakirjojen kuitua, kemikaaleja ja jäljitettävyyttä koskevaa näyttöä, ja lähetämme scope-sertifikaatin pyynnöstä. Neulosvaatteiden riskianalyysiin kuuluu yleensä kaksi sääntöä: REACH-asetuksen liitteen XVII kohta 43 kieltää atsovärit, joista vapautuu lueteltuja aromaattisia amiineja yli 30 mg/kg ihoa vasten käytettävissä tekstiileissä, ja standardi EN 14682 koskee lastenvaatteiden nyörejä ja kiristysnauhoja.

Kannattaako suomalaisen brändin valmistuttaa vaatteet Suomessa vai ulkomailla?

Valmistuttakaa Suomessa, jos ”made in Finland” on syy, miksi teiltä ostetaan; harkitkaa ulkomaista valmistusta, jos tarvitsette puuvillaneulosvaatteita 150 kappaleesta alkaen mallia ja väriä kohden tullitta toimitettuina. Olemme bangladeshilainen tehdas, emme suomalainen, joten emme voi antaa teille kotimaista alkuperämerkintää. Suoraan voimme vertailla veroa. Suomessa valmistetun vaatteen ja meidän tehtaamme vaatteen hinnassa on kassalla kummassakin 25,5 %:n arvonlisävero, ja meidän vaatteemme tulee maahan tullitta, joten vero ei ratkaise asiaa. Valmistus Euroopassa, esimerkiksi Portugalissa, tarkoittaa, ettei tullausta tarvita ja rahti kulkee maanteitse, mutta oman vertailutaulukkomme korkeimmalla kappalehinnalla. Valmistus meillä tarkoittaa tullausta ja yleensä Pohjanmeren keskussatamassa uudelleenlaivattavaa merimatkaa (tai lentorahtia Helsinki-Vantaalle), ja vastineeksi saatte neulosten perusmallit pienillä minimitilauksilla. Jos vaatevalmistaja-haku tuottaa enimmäkseen agentteja, pyytäkää jokaista nimeämään tehdas, joka ompelee tilauksenne, ja näyttämään sen suorassa videopuhelussa.

Mikä muuttuu, jos myymme sekä Suomeen että Ruotsiin?

Kaksi lukua ja yksi tullipäätös muuttuvat; tehdas, kankaat ja merkintä eivät. Suomen maahantuonnin arvonlisävero on 25,5 % ja Ruotsin 25 %, ja suomalainen mallisto tullataan Helsingissä tai HaminaKotkassa ja ruotsalainen Göteborgissa, kumpikin omana tulli-ilmoituksenaan. Merkinnöissä Suomi helpottaa elämää: koska suomalaisten kuluttajatietojen on oltava suomeksi ja ruotsiksi, Suomea varten ompelemassamme kaksikielisessä merkinnässä on jo Tukholmaan suunnatun malliston tarvitsema ruotsinkielinen teksti, joten yksi merkintäerä palvelee molempia markkinoita. Varastoinnille on kaksi käytännöllistä reittiä. Joko lähetämme kaksi DDP-lähetystä, yhden kumpaankin varastoon, tai tullaatte kaiken yhdessä maassa ja siirrätte tavaroita sisämarkkinoiden sisällä, jolloin toista tuonti-ilmoitusta ei synny, vaikka oman varaston siirtäminen toiseen maahan voi vaatia arvonlisäverorekisteröintiä sinne; kysykää kirjanpitäjältänne. Antakaa varastojenne osoitteet toimeksiannon yhteydessä. Ruotsin-sivumme käsittelee Ruotsin tuottajavastuusääntöjä.

Kauanko vaatteiden toimitus Suomeen kestää?

Noin 10 päivää mallikappaleeseen, 40–50 päivää tuotantoa sen jälkeen, kun tuotantoa edeltävä mallikappale on hyväksytty, ja sitten kuljetus. Merirahti Helsinkiin tai HaminaKotkaan laivataan yleensä uudelleen Pohjanmeren keskussatamassa, joten vahvistamme satamanne kuljetusajan tarjouksen yhteydessä; lentorahti Helsinki-Vantaalle mitataan päivissä. Suomalaisessa lanseerauksessa aikataulu kannattaa suunnitella siitä päivästä, jolloin malliston on oltava varastossanne, ei tilauspäivästä. Kertokaa, mikä satama sopii varastollenne, niin sen kuljetusaika tulee tarjouksen mukana ja suunnitelma perustuu ilmoitettuun lukuun. Lanseerauspäivälaskuri laskee taaksepäin myyntiintulopäivästänne. Jos tuotantoa edeltävää mallikappaletta on korjattava, suunnitelma siirtyy sen mukana, joten tarkistakaa mallikappale teknistä kuvaustanne (tech pack) vasten ennen kuin hyväksytte sen. Bangladesh on kolme–neljä tuntia Suomea edellä, ja Amsterdamin toimistomme, tunnin teitä jäljessä, hoitaa mallikappaleet ja asiakirjat.
Lähteet ja lisälukemista

Tämän sivun kauppaa ja sääntelyä koskevat tiedot tarkistettiin viimeksi 21. syyskuuta 2026. Tullit ja vaatimukset muuttuvat. Kysykää meiltä, mikä tilanne on juuri teidän tilauksenne kohdalla.